Vay ngân hàng mua căn chuyển nhượng Vinhomes Smart City: tỷ lệ vay, lãi suất, hồ sơ (tham khảo 11/2026)
 Nguyễn Thị Thanh Vân10 phút đọcSố liệu từ giỏ hàng 2480 căn đang chào, cập nhật hằng ngày
Vay ngân hàng mua căn chuyển nhượng ở Vinhomes Smart City (phường Tây Mỗ, Hà Nội) thường thế chấp chính căn mua. Tháng 6–8/2026, lãi cố định giai đoạn đầu ở các ngân hàng lớn khoảng 9,5–10,5%/năm, bình quân cố định 12–24 tháng 10,9%; hết ưu đãi thả nổi khoảng 13–15%/năm. Tỷ lệ vay do ngân hàng thẩm định, không có mức chung; tin rao hay ghi 70%. Căn đã có sổ dễ vay hơn căn chưa có sổ.
- 1219
- Căn đang bán
- 4,09 tỷ
- 2PN trung vị
- 67,3 tr/m²
- 2PN theo m²
- 3,1%
- Lợi suất thuê 2PN
Mục lục · 9 mục
- Lãi suất vay mua nhà hiện nay bao nhiêu?
- Mua căn chuyển nhượng được vay bao nhiêu phần trăm?
- Căn có sổ và căn chưa có sổ: vay khác nhau thế nào?
- Hồ sơ vay mua căn hộ gồm những gì?
- Trình tự vay mua căn đã có sổ: 7 bước
- Vay 2 tỷ mỗi tháng trả bao nhiêu? Ví dụ tính
- Vay mua để cho thuê: tiền thuê có đủ trả góp không?
- Cần chuẩn bị bao nhiêu vốn tự có?
- Lưu ý trước khi ký hợp đồng vay
Phần lớn người mua căn chuyển nhượng ở Vinhomes Smart City dùng một phần vốn vay. Giá bán trung vị đang chào tháng 11/2026: 1PN khoảng 3,05 tỷ, 2PN khoảng 4,09 tỷ, 3PN khoảng 5,95 tỷ, nên khoản vay phổ biến rơi vào 1–3 tỷ đồng. Bài này gom những gì đã kiểm được về lãi suất, tỷ lệ vay, hồ sơ và trình tự giải ngân khi mua căn thứ cấp, kèm ví dụ trả góp. Số liệu lãi suất là tham khảo tháng 6–8/2026 của báo chí; ngân hàng đổi theo tháng và theo hồ sơ, nên luôn hỏi lại trước khi ký.
Lãi suất vay mua nhà hiện nay bao nhiêu?
Trả lời ngắn: giai đoạn ưu đãi khoảng 9,5–10,5%/năm ở các ngân hàng lớn; bình quân lãi cố định 12–24 tháng ở 11 ngân hàng phổ biến là 10,9%/năm (DKRA, 8/2026); hết ưu đãi, lãi thả nổi khoảng 13–15%/năm, có ngân hàng 15–16%.
| Ngân hàng | Gói tham khảo | Nguồn, thời điểm |
|---|---|---|
| Vietcombank | Từ 9,6%/năm cố định 6 tháng đầu; 10,5% nếu cố định 12 tháng | Znews 6/2026; Nhà Đầu Tư 8/2026 |
| BIDV | 9,7% cố định 6 tháng; 10% cố định 12 tháng; đến 13,5% cố định 18 tháng. Gói "Ngôi nhà đầu tiên" (từ 6/2026) từ 9,5% 12 tháng đầu hoặc 10% 18 tháng đầu | Znews 6/2026; Nhà Đầu Tư 8/2026 |
| VietinBank | Cố định 24 tháng trên 12%/năm | Znews 6/2026; Nhà Đầu Tư 8/2026 |
| Agribank | 8–9,8%/năm giai đoạn đầu | Znews 6/2026 (1 nguồn) |
| Techcombank | 9,5% cố định 12 tháng, sau đó bằng lãi tiết kiệm 13 tháng cộng biên 3,5% | Znews 6/2026 (1 nguồn) |
| Sau ưu đãi (chung) | Thả nổi khoảng 13–15%/năm | Vietnam+ 22/8/2026 (Bộ Xây dựng dẫn báo cáo thị trường); Nhà Đầu Tư 28/8/2026 |
Điểm cần đọc kỹ: ưu đãi thường chỉ 6–12 tháng (VARS-IRE, quý II/2026). Khi so gói vay, hỏi ba thứ: lãi sau ưu đãi tính bằng công thức nào (lãi cơ sở cộng biên bao nhiêu), phí trả nợ trước hạn theo từng năm, và có bắt mua bảo hiểm kèm không.
Mua căn chuyển nhượng được vay bao nhiêu phần trăm?
Trả lời ngắn: không có tỷ lệ chung. Ngân hàng tự thẩm định giá căn (thường thấp hơn giá mua) và khả năng trả nợ của bạn, rồi mới duyệt hạn mức. Các con số bạn hay nghe:
- "Hỗ trợ vay 70%": xuất hiện nhiều trong tin rao ở Vinhomes Smart City. Đây là lời của người bán, không phải cam kết của ngân hàng.
- Tối đa 80%: một tài liệu sản phẩm của VietinBank cho vay mua bất động sản dự án chưa cấp giấy chứng nhận (tài liệu chung, không riêng khu này, không nói rõ thứ cấp).
- Dự thảo hạn chế vay nhà thứ hai: tháng 10/2025 Bộ Xây dựng đưa ra dự thảo nghị quyết kiểm soát giá bất động sản, đề xuất cho vay không quá 50% giá trị hợp đồng với nhà ở thứ hai và 30% với nhà thứ ba trở lên. Chưa thấy nguồn xác nhận văn bản này đã ban hành tại 11/2026; nếu bạn đã có nhà, hỏi ngân hàng có áp quy định này chưa.
Gói vay chủ đầu tư từng có ở Vinhomes Smart City (ví dụ chính sách bán hàng SA2 tháng 7/2022: vay 70%, hỗ trợ lãi 0% đến 15/10/2023; theo Báo Đầu Tư, tòa S4.02 năm 2020 có gói vay 70%, tối đa 35 năm) chỉ dành cho khách mua mới từ chủ đầu tư và đã hết hạn. Người mua lại không được hưởng, trừ khi người bán còn khoản vay ưu đãi và ngân hàng cho chuyển khoản vay, điều hiếm gặp.
Căn có sổ và căn chưa có sổ: vay khác nhau thế nào?
| Căn đã có sổ hồng | Căn chưa có sổ (hợp đồng mua bán) | |
|---|---|---|
| Tài sản bảo đảm | Chính căn hộ, đăng ký thế chấp theo sổ | Quyền tài sản theo hợp đồng mua bán với chủ đầu tư |
| Mức độ dễ vay | Phổ biến hơn, nhiều ngân hàng nhận | Ít ngân hàng nhận với căn thứ cấp; cần chủ đầu tư phối hợp |
| Thẩm định | Theo giá thị trường, sổ, vị trí tòa | Theo hợp đồng, tiến độ thanh toán, tình trạng bàn giao |
| Lưu ý riêng | Căn người bán đang thế chấp phải giải chấp trước khi sang tên | Căn đã nhận nhà chưa có sổ đang vướng thủ tục chuyển nhượng ở Hà Nội |
Chưa có nguồn đáng tin về ngân hàng nào đang cho vay thứ cấp tại Vinhomes Smart City với điều kiện cụ thể; sale sẽ hỏi trực tiếp theo từng căn. Rủi ro căn chưa có sổ ở bài mua lại căn chưa có sổ ở Lumi, Canopy, Victoria.
Hồ sơ vay mua căn hộ gồm những gì?
Mỗi ngân hàng có danh mục riêng, nhưng thường gồm bốn nhóm:
- Pháp lý người vay: căn cước của vợ chồng, giấy đăng ký kết hôn hoặc xác nhận tình trạng hôn nhân, thông tin cư trú.
- Chứng minh thu nhập: hợp đồng lao động và sao kê lương 3–6 tháng; với chủ kinh doanh: giấy đăng ký, sổ sách, sao kê; thu nhập cho thuê nhà: hợp đồng thuê, chứng từ nhận tiền.
- Hồ sơ căn mua: hợp đồng đặt cọc, bản sao sổ hồng (hoặc hợp đồng mua bán với chủ đầu tư, biên nhận các đợt đã đóng), giấy tờ của người bán.
- Phương án vay: số tiền, thời hạn, nguồn trả nợ, vốn tự có đã chuẩn bị.
Mẹo: nên hỏi ngân hàng thẩm định trước khi cọc, hoặc ghi trong văn bản cọc điều khoản "nếu ngân hàng không duyệt đủ … tỷ trước ngày … thì hoàn cọc". Không có điều khoản này, theo Điều 328 Bộ luật Dân sự, bỏ mua vì không vay được là mất cọc.
Trình tự vay mua căn đã có sổ: 7 bước
- Chọn căn, thương lượng giá, kiểm sổ và thế chấp (xem bài sổ hồng: kiểm tra gì trước khi mua).
- Nộp hồ sơ, ngân hàng thẩm định căn và thu nhập, ra thông báo cho vay.
- Đặt cọc (có điều khoản vay vốn như trên).
- Nếu căn của người bán đang thế chấp: dùng tiền cọc hoặc phần vốn tự có trả nợ để ngân hàng bên bán giải chấp, rút sổ. Chuyển thẳng vào tài khoản khoản vay.
- Công chứng hợp đồng mua bán; thường ký luôn hợp đồng thế chấp với ngân hàng bên mua.
- Nộp thuế, lệ phí, đăng ký biến động (sang tên, không quá 08 ngày làm việc theo NĐ 151/2025) và đăng ký thế chấp.
- Ngân hàng giải ngân cho người bán theo thỏa thuận ba bên (có ngân hàng giải ngân sau khi nhận hồ sơ sang tên, có ngân hàng giải ngân sớm hơn kèm cam kết).
Thứ tự bước 5–7 khác nhau giữa các ngân hàng; hỏi rõ thời điểm giải ngân để ghi vào hợp đồng mua bán, tránh người bán đòi phạt chậm thanh toán. Chi phí mua (trước bạ 0,5%, công chứng) ở bài thủ tục, chi phí mua căn chuyển nhượng.
 5 ảnh
2PN 2WC · 60,9 m² · tầng trung
 6 ảnh
1PN+ · 43 m² · tầng trung
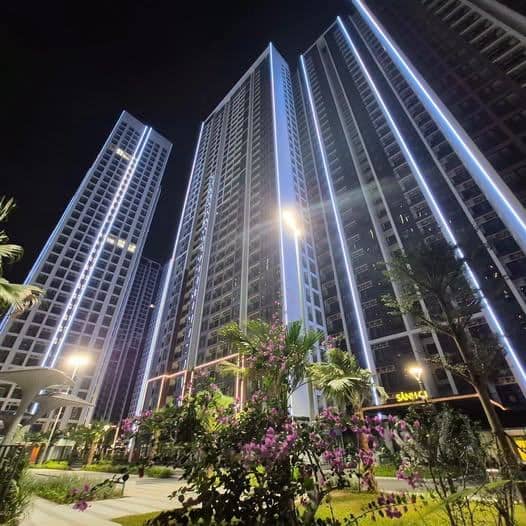 5 ảnh
2PN 2WC · 54 m² · tầng trung
Vay 2 tỷ mỗi tháng trả bao nhiêu? Ví dụ tính
Ví dụ khoản vay 2 tỷ đồng, thời hạn 20 năm (240 tháng), em tự tính:
| Lãi suất giả định | Trả đều gốc + lãi (mỗi tháng) | Ghi chú |
|---|---|---|
| 9,6%/năm | khoảng 18,8 triệu | Mức ưu đãi thấp, thường chỉ 6–12 tháng |
| 10,9%/năm | khoảng 20,5 triệu | Bình quân cố định 12–24 tháng (DKRA 8/2026) |
| 14%/năm | khoảng 24,9 triệu | Thả nổi sau ưu đãi |
Cùng mức lãi, khoản trả tỷ lệ thuận với số tiền vay. Bảng dưới em tự tính cho thời hạn 20 năm, trả đều gốc và lãi, để bạn chọn mức vay vừa sức:
| Khoản vay (ví dụ) | Lãi 10,9%/năm | Lãi 14%/năm (thả nổi) |
|---|---|---|
| 1 tỷ | khoảng 10,3 triệu/tháng | khoảng 12,4 triệu/tháng |
| 1,5 tỷ | khoảng 15,4 triệu/tháng | khoảng 18,7 triệu/tháng |
| 3 tỷ | khoảng 30,8 triệu/tháng | khoảng 37,3 triệu/tháng |
Nếu ngân hàng tính gốc đều (gốc chia đều, lãi tính trên dư nợ), tháng đầu ở lãi 10,9% khoảng 26,5 triệu rồi giảm dần. Khi lập kế hoạch, hãy thử với lãi thả nổi 14%, không phải mức ưu đãi. Công cụ tính có sẵn trên từng trang căn bán; bài sâu hơn: cách tính tiền trả góp hằng tháng.
Vay mua để cho thuê: tiền thuê có đủ trả góp không?
Thường là không đủ, nếu vay phần lớn giá căn. Lợi suất cho thuê thô (tiền thuê cả năm chia giá bán) đang thấp hơn lãi vay nhiều điểm phần trăm, nên tiền thuê chỉ bù một phần khoản trả hằng tháng. Số dưới đây tự cập nhật theo giỏ hàng tháng 11/2026:
| Loại căn | Giá thuê đang chào | Giá bán trung vị | Lợi suất thô |
|---|---|---|---|
| 1PN | 7–12 triệu/tháng | 3,05 tỷ | 3,5% |
| 2PN | 8,5–14,5 triệu/tháng | 4,09 tỷ | 3,1% |
| 3PN | 10,5–22 triệu/tháng | 5,95 tỷ | 3% |
So lợi suất thô với lãi vay 10,9–14%/năm: nếu lợi suất thấp hơn lãi vay, mỗi đồng vay để mua căn cho thuê đều làm bạn bù tiền túi hằng tháng; người mua đầu tư vì vậy thường vay ít, coi tiền thuê là khoản phụ trợ trả nợ, còn phần lớn khoản trả lấy từ thu nhập chính. Lợi suất thô chưa trừ thời gian trống, phí quản lý, thuế cho thuê và hao mòn nội thất. Phân tích dòng tiền ở bài mua căn vay ngân hàng rồi cho thuê; lợi suất từng khu ở bài lợi suất cho thuê theo từng khu.
Cần chuẩn bị bao nhiêu vốn tự có?
Trả lời ngắn: phần giá căn không vay được, cộng thuế phí phía người mua, cộng tiền làm lại nội thất nếu cần, cộng một khoản dự phòng trả góp vài tháng. Nhiều người chỉ tính phần chênh giá căn và khoản vay, rồi hụt tiền ở khâu sang tên.
Ví dụ căn 3,5 tỷ đồng, vay 2 tỷ (em tự tính, theo biểu phí hiện hành):
| Khoản | Số tiền ví dụ | Căn cứ |
|---|---|---|
| Phần giá không vay | 1,5 tỷ | 3,5 tỷ trừ 2 tỷ vay |
| Lệ phí trước bạ (người mua) | 17,5 triệu | 0,5% giá tính lệ phí (NĐ 10/2022, sửa bởi NĐ 175/2025) |
| Phí công chứng hợp đồng mua bán | khoảng 2,45 triệu | Bậc 3–5 tỷ: 2,2 triệu + 0,05% phần vượt 3 tỷ (TT 257/2016, sửa bởi TT 111/2017); hai bên thỏa thuận ai trả |
| Phí công chứng, đăng ký thế chấp, thẩm định | theo biểu từng ngân hàng, tổ chức công chứng | Hỏi khi nhận thông báo cho vay |
| Dự phòng trả góp | ví dụ 3–6 tháng × 20,5 triệu (khoảng 62–123 triệu) | Phòng khi căn chưa cho thuê được hoặc thu nhập gián đoạn |
Một cách tự kiểm đơn giản: tính khoản trả hằng tháng ở lãi thả nổi (14% trong ví dụ trên là khoảng 24,9 triệu), rồi xem gia đình còn sống thoải mái không nếu phải trả mức đó trong vài năm. Chênh giữa lãi ưu đãi và lãi thả nổi trong ví dụ là hơn 4 triệu mỗi tháng, đủ làm lệch kế hoạch của nhiều hộ. Nếu khoản trả ở lãi thả nổi đã khiến bạn lo, hãy giảm khoản vay, chọn căn nhỏ hơn hoặc khu có giá mềm hơn: bảng giá các khu giúp so nhanh.
Lưu ý trước khi ký hợp đồng vay
- So lãi sau ưu đãi, không chỉ lãi năm đầu.
- Hỏi phí trả nợ trước hạn từng năm; nếu định bán lại trong 3–5 năm, chọn gói phí thấp.
- Không vay quá sức chỉ vì người bán nói "vay 70% dễ"; báo chí 8/2026 ghi rào cản lớn nhất là lãi cao, hạn mức thấp và yêu cầu chứng minh thu nhập.
- Bảo hiểm khoản vay thường là tự nguyện; đọc kỹ trước khi đồng ý.
- Trường hợp thu nhập ở nước ngoài, người nước ngoài, hoặc mua đứng tên người khác: hỏi luật sư, ngân hàng trước.
So sánh chi tiết gói vay các ngân hàng ở bài so sánh gói vay mua căn hộ các ngân hàng 2026. Căn đang chào bán có trên danh sách chuyển nhượng; sale có thể đi cùng bạn làm việc với ngân hàng. Khách mua không mất phí môi giới.
Hỏi nhanh
Mua căn chuyển nhượng Vinhomes Smart City vay được bao nhiêu phần trăm?
Không có tỷ lệ chung; ngân hàng thẩm định giá căn và thu nhập của bạn. Tin rao trong khu hay ghi "hỗ trợ vay 70%", nhưng đó không phải cam kết ngân hàng. Nên hỏi ít nhất 2–3 ngân hàng với cùng một căn để so.
Lãi suất vay mua nhà tháng này bao nhiêu?
Theo khảo sát 6–8/2026: Vietcombank từ 9,6% cố định 6 tháng, BIDV 9,7% cố định 6 tháng hoặc 9,5% với gói Ngôi nhà đầu tiên, VietinBank trên 12% cố định 24 tháng. Bình quân lãi cố định 12–24 tháng khoảng 10,9%/năm (DKRA). Hết ưu đãi thả nổi khoảng 13–15%/năm.
Căn chưa có sổ hồng có vay ngân hàng được không?
Có ngân hàng cho vay mua căn dự án chưa có giấy chứng nhận, tài sản bảo đảm là quyền theo hợp đồng mua bán (ví dụ tài liệu VietinBank ghi tối đa 80%). Với căn thứ cấp chưa có sổ, điều kiện chặt hơn và cần chủ đầu tư phối hợp; hỏi trực tiếp ngân hàng.
Vay 2 tỷ trong 20 năm mỗi tháng trả bao nhiêu?
Ví dụ trả đều cả gốc và lãi: lãi 9,6%/năm khoảng 18,8 triệu/tháng; lãi 10,9% khoảng 20,5 triệu; lãi 14% khoảng 24,9 triệu. Nếu trả gốc đều, tháng đầu khoảng 26,5 triệu ở lãi 10,9% rồi giảm dần.
Hồ sơ vay mua căn hộ cần những gì?
Thường gồm: căn cước, giấy tờ hôn nhân, giấy tờ cư trú; chứng minh thu nhập (hợp đồng lao động, sao kê lương, giấy tờ kinh doanh, hợp đồng cho thuê); hợp đồng đặt cọc, bản sao sổ hồng hoặc hợp đồng mua bán của căn; phương án trả nợ. Mỗi ngân hàng có danh mục riêng.
Mua căn Vinhomes Smart City bằng vốn vay để cho thuê có đủ trả góp không?
Thường không đủ nếu vay phần lớn giá căn, vì lợi suất cho thuê thô của căn hộ trong khu thấp hơn lãi vay 10,9–14%/năm. Tiền thuê chỉ bù một phần khoản trả; nên vay vừa sức và lấy thu nhập chính làm nguồn trả nợ.
Người bán đang thế chấp căn ở ngân hàng thì mua bằng vốn vay thế nào?
Thường làm theo hướng: người mua đặt cọc, tiền cọc hoặc tiền vay được dùng trả nợ để ngân hàng bên bán giải chấp, rút sổ; sau đó công chứng mua bán, sang tên và thế chấp cho ngân hàng bên mua. Nên chuyển thẳng vào tài khoản khoản vay của người bán và ghi rõ trong hợp đồng cọc.
- Vietnam+: vướng điểm nghẽn lãi suất, người mua nhà khó tiếp cận vốn vay (22/8/2026)
- Nhà Đầu Tư: lãi suất vay mua nhà bình quân đã vượt 10%/năm (DKRA, VARS-IRE) (28/8/2026)
- Znews: ngân hàng nào cho vay mua nhà lãi thấp nhất (6/2026)
- LuatVietnam: Bộ Xây dựng đề xuất hạn mức vay mua nhà thứ 2, thứ 3 (dự thảo) (8/10/2025)
- Vinhomes: chính sách bán hàng The Sakura SA2 tháng 7/2022 (vay 70%, hỗ trợ lãi 0% đến 15/10/2023, đã hết hạn) (29/7/2022)
- Báo Đầu Tư: ra mắt tòa S401 phân khu Sapphire Parkville (2020)
- VietinBank: tài liệu sản phẩm cho vay mua bất động sản dự án (không ghi ngày)
Bài viết dựa trên giỏ hàng canhosmartcity cập nhật hằng ngày và kho tư liệu đã đối chiếu nhiều nguồn; số liệu nào chưa chắc được ghi rõ nguồn. Đơn vị môi giới, không phải chủ đầu tư.
Đọc tiếp